Probleme bei der Empfängerüberprüfung beim Online Banking- Die Empfänger sind schuld
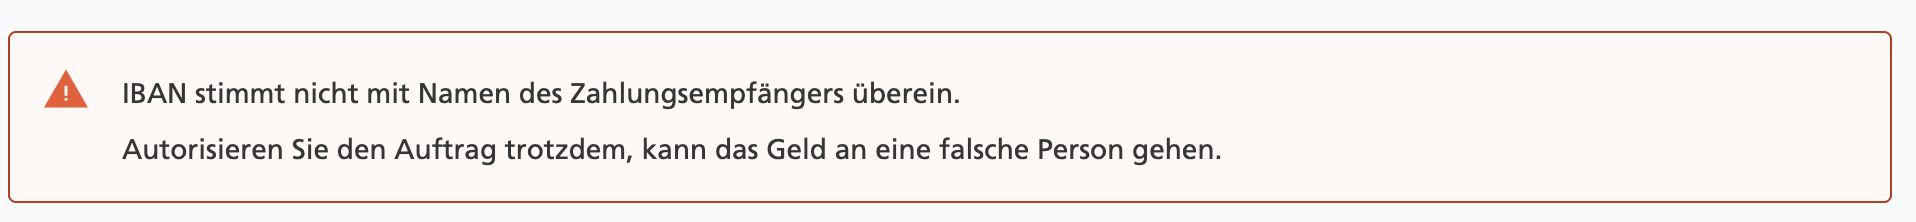
Ältere Menschen nutzen Onlinebanking deutlich seltener als WhatsApp. Und wenn dann eher zur Abfrage des Kontostands als für Überweisungen, weil sie die Sorge haben, etwas falsch zu machen. Die verschiedenen Sicherheitsverfahren bergen für sie zusätzliche Risiken von Bedienungsfehlern. Nach der EU-Echtzeitüberweisungsverordnung" müssen Banken seit Oktober 2025 vor einer Überweisung einen Abgleich der eingegebenen Empfängerangaben mit den bei der Bank hinterlegten Daten durchführen. Damit sollen Fehleingaben rechtzeitig entdeckt und Fehlüberweisungen und Rückrufe verhindert werden. Wenn die Angaben nicht übereinstimmen, erscheint der oben abgebildete Warnhinweis, der unsichere Nutzerinnen und Nutzer noch weiter verunsichert. Gut gemeint, aber schlecht gemacht?
Kürzlich hat der Verbraucherzentrale Bundesverband (vzbv) die Empfängerüberprüfung kritisiert. Sie sei „Mehr Last als Schutz.“ Nach einer in Auftrag gegebenen Umfrage begrüßen die Verbraucherinnen und Verbraucher diese Überprüfung, finden aber die Umsetzung nicht gut. Der vbzv fordert eine intelligentere, fehlertolerante Umsetzung. Ich meine die Empfänger sind schuld.
Sicherheitsmaßnahme verunsichert
Mich nervt der oben auf dem Foto angezeigte Hinweis, der auch bei Überweisungen erscheint, die ich aus einer älteren Vorlage aufrufe. Dann beginnt das Ratespiel oder trial und error, was an dem Empfängernamen nicht stimmt, den ich meistens aus der Postanschrift auf der Rechnung genommen habe. Aus Gesprächen weiß ich, dass viele ältere Seniorinnen und Senioren, die sich überwunden haben, trotz Bedenken Onlinebanking zu machen und unsicher sind, durch diesen Hinweis noch mehr verunsichert sind und teilweise auf die Online-Überweisung verzichten.
Nach einer Umfrage des vbzv im August 2026 finden
- 63% die Überprüfung grundsätzlich gut und derzeit auch gut umgesetzt,
- 27% die Überprüfung grundsätzlich gut, aber derzeit schlecht umgesetzt,
- 4% die Überprüfung grundsätzlich nicht gut.
- 32% geben an, dass solche Warnungen bei einem Viertel ihrer Überweisungen erscheinen,
- 12% bei der Hälfte und
- 38% haben „fast keine“ erhalten.
Es gibt auch positive Berichte
In einem ergänzenden Verbraucheraufruf haben Verbraucherinnen und Verbraucher auch von positiven Erfahrungen berichtet, indem eigene Fehleingaben oder falsche Angaben der Empfänger aufgedeckt und Fehlüberweisungen verhindert werden konnten. Der Bericht enthält dazu mehrere Zitate:
- "Eine positive Erfahrung gemacht, weil die Kontonummer nicht mehr aktuell war."
- "Beim Einscannen der zu überweisenden Rechnung wurde eine falsche Nummer erfasst. Mir ist es nicht aufgefallen, aber das System stellte fest, dass Empfänger und IBAN nicht zusammenpassten."
- "Das gibt ein sicheres Gefühl. Es hat sich sogar in 2 Fällen rausgestellt, dass die Empfänger eine falsche Kontobezeichnung angegeben haben. Die IBAN war richtig, aber der Kontoname war falsch."
Das Problem ist der zeichengenaue Abgleich – aber weniger Genauigkeit ist keine gute Lösung
De vbzv sieht die beabsichtigte Schutzwirkung des Abgleichs gefährdet, wenn die Nutzenden genervt sind und die Warnung ignorieren, weil die dennoch ausgeführten Überweisungen alle angekommen sind – was aber für die Zukunft nicht garantiert werden kann. Weil der zeichengenaue Abgleich die Ursache überpräziser Warnungen ist, fordert er eine fehlertolerante Umsetzung. In der Pressemitteilung vom 9. Oktobher 2026 heißt es:
“Der Verbraucherzentrale Bundesverband fordert eine verbraucherfreundlichere Ausgestaltung der Empfängerüberprüfung. Die Überprüfung muss Verbraucher:innen wirksam vor Betrug schützen, statt sie mit unnötigen Warnmeldungen zu belasten. Systeme sollten den richtigen Empfänger oder die richtige Empfängerin auch dann erkennen können, wenn etwa Vor- und Nachname vertauscht sind, der zweite Vorname fehlt oder Sonderzeichen und Bindestriche abweichen.“
Aber welche Bestandteile der Empfängerangabe sind für eine eindeutige Identifizierung entbehrlich? Und wäre eine Tolerierung bestimmter Abweichungen nach der Verordnung überhaupt zulässig. Artikel 5c Absatz (1) a)fordert zwar eine "Überprüfung", ob die angaben "übereinstimmen", beinhaltet aber durchaus eine Öffnungsklausel: "Stimmen der vom Zahler angegebene Name des Zahlungsempfängers und der unter Nummer 1 Buchstabe a des Anhangs genannte Identifikator des Zahlungskontos nahezu überein, so gibt der Zahlungsdienstleister des Zahlers dem Zahler den Namen des Zahlungsempfängers an, der mit dem vom Zahler angegebenen Identifikator des Zahlungskontos gemäß Nummer 1 Buchstabe a des Anhangs verbunden ist.". Da tun einige, aber nicht alle Banken, bei denen ich Konten habe. Und das hilft dann auch. Aber andere mögen dem nicht trauen. Daher sollte man das Problem an der Wurzel anpacken - und das sind nicht die Banken.
Verantwortlich sind die Rechnungsaussteller als Empfänger
Ich bekomme die Warnhinweise auch, wenn ich eine Rechnung bezahle und als Empfänger den Namen aus dem Briefkopf oder der Anschrift über dem Adressfeld eingebe. Der Grund für die dann erscheinende Warnmeldung ist nicht die Methode des Abgleichs, sondern weil der Empfänger auf seiner Rechnung nicht dieselben Angaben zum Kontoempfänger macht, die er bei seiner Bank gemacht hat. Daher ist die Lösung ganz einfach: Jemand der eine Rechnung bezahlt haben will, soll auf der Rechnung auch den korrekten Empfängernamen zeichengenau angeben. Den übernehmen wir bei der Überweisung zeichengenau, bekommen eine Bestätigung, die uns bescheinigt, dass wir keine Fehler gemacht haben.
Vor kurzem habe ich genau eine solche Rechnung mit diesen eindeutigen Angaben bekommen:

So sollte es auf allen Rechnungen stehen. Die Frage ist nur, wer sagt es den Rechnungsausstellern, dass sie Ihre Briefbögen bitte entsprechend aktualisieren, um uns den Ärger wegen ihrer Nachlässigkeit zu ersparen?